Cómo facturar honorarios médicos en CFDI 4.0: guía para consultorios
Actualizado el
Lo que necesitas saber para facturar una consulta sin errores y orientar a tus pacientes sobre la deducción, con base en la guía de llenado del CFDI 4.0 del SAT y el artículo 151 de la Ley del ISR. Es información general, no asesoría fiscal.
Los datos del paciente que lleva la factura
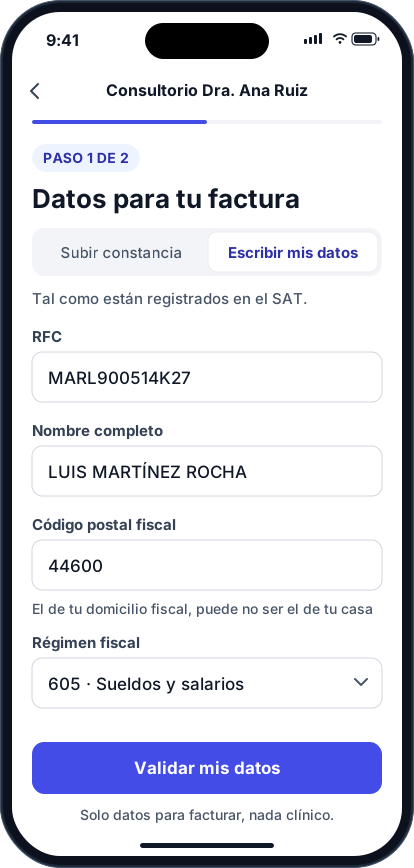
En CFDI 4.0, la sección del receptor lleva el RFC, el nombre, el código postal del domicilio fiscal y el régimen fiscal del paciente, y el uso de CFDI que él elija. El RFC debe estar inscrito y no cancelado en el SAT, y el nombre y el código postal deben corresponder a ese RFC. Si algo no coincide, el comprobante no se timbra.
- RFC: 13 caracteres si es persona física y 12 si es persona moral.
- Nombre: nombre y apellidos, o la denominación o razón social, como están registrados en el RFC.
- Código postal: el del domicilio fiscal, que puede no ser el de su casa.
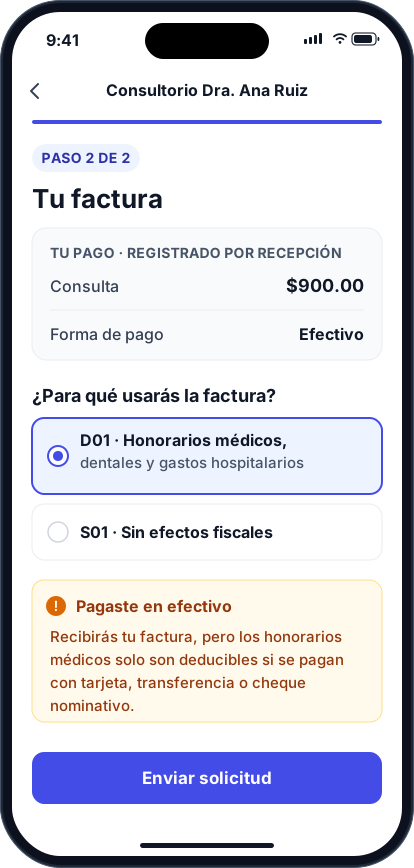
- Régimen: la clave vigente. De él depende qué usos de CFDI puede elegir; D01, por ejemplo, solo aplica a personas físicas con ciertos regímenes.
¿Hay que pedir la constancia de situación fiscal?
No es obligatoria. En su comunicado 04-2026, el SAT aclaró que para facturar solo se requieren RFC, nombre o razón social, código postal y régimen fiscal, y que condicionar la factura a la entrega de la constancia es una infracción del artículo 83, fracción IX, del Código Fiscal de la Federación.
Aun así, la constancia es la forma más cómoda de tener esos cuatro datos exactos. No tiene vigencia: solo cambia cuando el contribuyente modifica su información en el RFC. El paciente puede obtenerla en sat.gob.mx con su contraseña o e.firma, o en la app SAT Móvil. Si no la tiene a la mano, puede darte los datos directamente.
Cuándo son deducibles los honorarios médicos para el paciente
Los honorarios médicos y dentales son una deducción personal para personas físicas en su declaración anual (artículo 151, fracción I, de la Ley del ISR). Tener la factura con uso D01 no basta; también deben cumplirse estas condiciones:
- Los presta una persona con título profesional legalmente expedido y registrado.
- Se pagan con cheque nominativo, transferencia desde una cuenta a nombre de quien deduce, o tarjeta de crédito, débito o de servicios. En efectivo no son deducibles.
- Son para quien deduce, su cónyuge o concubino, o sus padres, abuelos, hijos o nietos, siempre que esos familiares no rebasen el ingreso anual que fija la ley.
- Se pagan en el mismo año de la declaración, y, salvo algunas excepciones, el total de deducciones personales tiene un tope: lo que resulte menor entre cinco veces el valor anual de la UMA o el 15% de los ingresos del contribuyente.
Qué necesitas como médico para emitir: CSD y PAC
Para facturar necesitas un certificado de sello digital (CSD) vigente del RFC que emite, ya sea el tuyo o el de la clínica. Se solicita gratis: generas el archivo de solicitud con la aplicación Certifica del SAT y lo envías por CertiSAT Web con tu e.firma vigente.
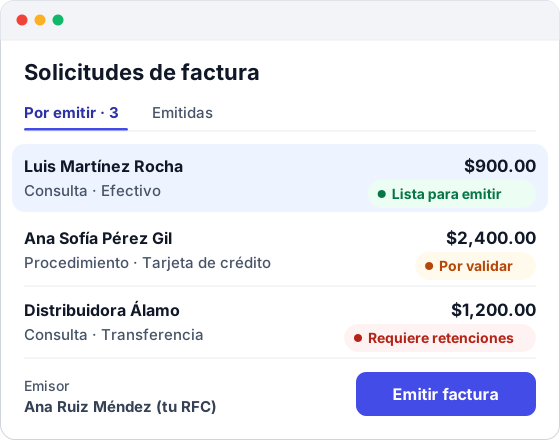
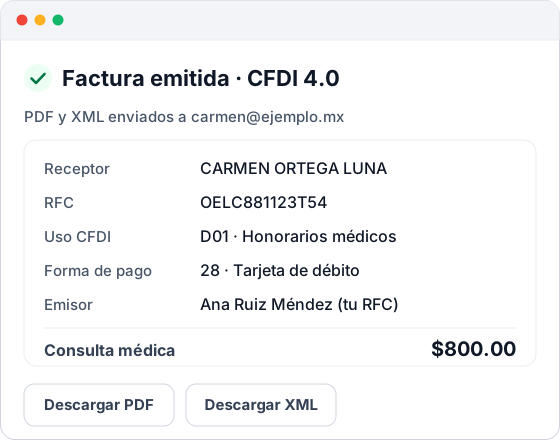
El timbrado lo hace un proveedor de certificación autorizado por el SAT (PAC): valida el comprobante, le asigna el folio fiscal y envía una copia al SAT. Un sistema de facturación como Facturame prepara el CFDI y lo manda a timbrar con el PAC.
Deja de dictar RFCs en recepción: tus pacientes capturan sus datos fiscales y tú solo revisas y emites.
Precio de lanzamiento: MX$499 MXN · pago único · 30 días de emisión ilimitada
Me interesaFuentes
- SAT: Aclara SAT que la Constancia de Situación Fiscal no es requisito para emitir factura (comunicado 04-2026)
- SAT: Deducciones personales, gastos médicos y hospitalarios
- SAT: Recuerda SAT a contribuyentes qué gastos médicos son deducibles (comunicado 062-2025)
- Cámara de Diputados: Ley del Impuesto sobre la Renta, artículo 151 (PDF)
- SAT: Formato de factura (Anexo 20) y guía de llenado del CFDI 4.0
- SAT: Envía la solicitud de tu Certificado de Sello Digital
- SAT: Proveedores Autorizados de Certificación (PAC)